中国电子元器件竞争力持续跃升,充分满足信息技术市场规模需求
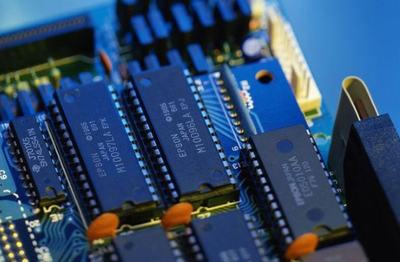
随着全球信息技术产业进入新一轮创新活跃期,中国电子元器件行业正展现出前所未有的竞争活力。从基础的无源元件到高端的集成电路,从消费电子到工业控制、汽车电子、人工智能算力设施,中国电子元器件产业链的供给能力、技术水平和市场响应速度均实现显著提升,为信息技术市场的规模化、多元化需求提供了坚实支撑。
一、产业规模稳步扩大,核心品类实现突破
中国电子元器件行业保持高速增长态势。电容器、电阻器、电感器、二极管、三极管等传统优势产品产量稳居全球第一,不仅满足了国内庞大的整机配套需求,还大量出口至欧美、东南亚等市场。与此在高端领域,国内企业持续加大研发投入,在MLCC(多层陶瓷电容)、射频滤波器、功率半导体、MEMS传感器、光通信器件等方向取得重要进展。部分产品性能已达到国际先进水平,成功进入头部通信设备商、汽车电子供应商的供应链体系。
二、技术自主能力增强,短板领域加速补齐
过去,中国电子元器件在高端材料、先进工艺、核心设备等方面存在明显短板。如今,通过产学研用协同攻关,一批关键核心技术被突破。例如,在半导体分立器件领域,国内已掌握IGBT、SiC MOSFET等新型功率器件的设计制造能力;在被动元件领域,高容值、高可靠性MLCC的国产化率大幅提升;在频率器件方面,SAW/BAW滤波器逐步实现进口替代。这些进步使得中国电子元器件产业链的自主可控水平显著提高,能够更好应对国际市场波动和供应链风险。
三、紧贴市场需求,赋能信息技术应用创新
信息技术市场涵盖5G/6G通信、数据中心、物联网、智能汽车、工业互联网、消费电子等众多场景,对电子元器件提出小型化、高频化、高功率、高可靠、低功耗等差异化要求。中国元器件企业凭借快速响应能力和柔性制造优势,及时推出适配产品:
- 为5G基站和终端提供高频低损耗射频元件及高精度时钟器件;
- 为新能源汽车和充电桩提供车规级功率器件、薄膜电容和电流传感器;
- 为AI服务器和光模块提供高速连接器、大容量MLCC和电源管理芯片;
- 为可穿戴设备和智能家居提供超微型化、低功耗的传感器与无源元件。
这种紧密贴合市场需求的开发模式,使中国电子元器件在产品定义、成本控制和交付周期上形成综合竞争力。
四、挑战与展望:从“满足需求”迈向“引领需求”
尽管竞争力不断增强,中国电子元器件行业仍面临挑战:部分高端材料和设备依赖进口,国际巨头在专利和标准上仍有较强话语权,行业利润水平有待提升。应进一步强化基础研究,推动材料、设计、制造、封测全链条协同创新;同时借助数字化、智能化手段提升生产效率和品控能力。
可以预见,随着中国电子元器件行业向更高附加值、更优质量、更强品牌方向演进,其不仅将充分满足国内信息技术市场的规模需求,还将在全球供应链中扮演更加关键的角色,从“跟跑并跑”走向“领跑”,为世界信息技术产业的繁荣贡献中国力量。
如若转载,请注明出处:http://www.lkf41c.com/product/36.html
更新时间:2026-11-01 05:53:31